Wat is een bank?
Een bank is een financiële instelling die geld beheert en een centrale rol speelt in de economie. Je bewaart er je geld, doet er betalingen mee en kunt er sparen of geld lenen. In dit artikel lees je hoe een bank werkt, hoe een bank geld verdient en welke soorten banken er zijn.
Hoe werkt een bank?
Een bank werkt als tussenpersoon tussen mensen die geld hebben en mensen die geld nodig hebben. De bank bewaart tegoeden van particulieren en bedrijven, verstrekt leningen en zorgt dat betalingen van de ene rekening op de andere komen. Wie geld leent, betaalt daar rente over, en wie spaart, krijgt meestal rente.
Een bank leent daarbij niet alleen geld uit dat spaarders hebben ingelegd. Bij elke nieuwe lening schrijft de bank het bedrag bij op de rekening van de lener, en ontstaat er nieuw geld. Dat heet geldschepping. Het overgrote deel van het geld in omloop is giraal geld dat zo is ontstaan, en dus geen munten of biljetten.
Omdat banken met geld van anderen werken, staan ze onder streng toezicht. Ze moeten genoeg buffers aanhouden om verliezen op te vangen, zodat rekeninghouders erop kunnen vertrouwen dat hun geld beschikbaar blijft.
Hoe verdient een bank geld?
Een bank verdient geld vooral aan het renteverschil: de bank ontvangt meer rente op leningen en hypotheken dan ze betaalt over spaargeld. Daarnaast heeft een bank nog twee andere inkomstenbronnen. Een bank verdient zo op drie manieren geld:
Rentemarge: het verschil tussen de rente op uitgeleend geld en de rente die de bank zelf betaalt over spaargeld en andere tegoeden.
Kosten en provisies: vergoedingen voor betaalpakketten, transacties, betaalpassen en geldopnames.
Advies en vermogensbeheer: inkomsten uit beleggingsdiensten, verzekeringen en financieel advies.
Welke bron het zwaarst weegt, verschilt per bank. Een bank met veel hypotheken leunt vooral op de rentemarge, een investeringsbank vooral op advies en transacties. Voor ondernemers zijn vooral de kosten per betaling merkbaar: veel banken rekenen transactiekosten op een zakelijke rekening voor overboekingen, incasso's en betalingen buiten de EU.
Wat zijn de 3 hoofdfuncties van een bank?
De 3 hoofdfuncties van een bank zijn geld bewaren, geld uitlenen en betalingen mogelijk maken. Samen zorgen ze ervoor dat geld veilig blijft, beschikbaar komt voor wie het nodig heeft en snel van eigenaar kan wisselen.
1. Geld bewaren en beheren
Een bank bewaart je geld op een betaal- of spaarrekening, zodat het niet als contant geld thuis ligt. Elke rekening heeft een eigen nummer, het IBAN-nummer dat je rekening internationaal herkenbaar maakt.
Je kunt er altijd bij via de app, internetbankieren of je betaalpas. Bij de meeste Nederlandse banken is die betaalpas inmiddels een Debit Mastercard die direct van je rekening afschrijft. Op een spaarrekening krijg je daarnaast rente over je tegoed.
2. Geld uitlenen
Een bank verstrekt leningen aan particulieren en bedrijven, zoals hypotheken, persoonlijke leningen en bedrijfskredieten.
Wie leent, betaalt rente over het geleende bedrag. Zo kun je een huis kopen of kan een bedrijf investeren zonder eerst het volledige bedrag zelf te sparen.
3. Betalingen mogelijk maken
Een bank verwerkt betalingen tussen personen, bedrijven en overheden, via overboekingen, incasso's en betaalpassen. Binnen Europa lopen die betalingen via SEPA, en met een instant betaling staat het geld binnen enkele seconden op de andere rekening.
Voor ondernemers betekent dit dat facturen betaald worden, salarissen op tijd binnenkomen en klanten kunnen afrekenen.
Welke soorten banken zijn er?
De belangrijkste soorten banken zijn commerciële banken, spaarbanken, investeringsbanken, centrale banken en online banken. Ze verschillen vooral in voor wie ze werken en welke diensten ze aanbieden.
Commerciële banken
Commerciële banken zijn de banken waar de meeste mensen en bedrijven hun rekening hebben, zoals ING, Rabobank en ABN AMRO. Ze bieden betaal- en spaarrekeningen, hypotheken, leningen en betaalpassen aan. Voor de meeste particulieren en ondernemers regelen zij het dagelijkse betalingsverkeer.
Spaarbanken
Spaarbanken richtten zich oorspronkelijk op het veilig bewaren van spaargeld en het uitkeren van rente. In Nederland zijn de meeste spaarbanken opgegaan in grotere banken, maar het spaarproduct zelf is gebleven. Sparen doe je nu meestal bij een commerciële of online bank.
Investeringsbanken
Investeringsbanken helpen bedrijven en overheden bij het aantrekken van kapitaal, bijvoorbeeld via een beursgang of de uitgifte van obligaties. Ook begeleiden ze fusies en overnames. Particulieren komen er zelden mee in aanraking.
Centrale banken
Een centrale bank is de bank van de banken. In Nederland is dat De Nederlandsche Bank (DNB), voor de eurozone de Europese Centrale Bank (ECB). Een centrale bank bepaalt het rentebeleid, zorgt voor de uitgifte van bankbiljetten en bewaakt de stabiliteit van het financiële systeem.
Online banken
Online banken werken volledig digitaal, zonder kantoren. Je opent een rekening via een app en regelt je bankzaken op je telefoon. Bekende voorbeelden in Nederland zijn bunq en Knab, die net als andere banken een bankvergunning hebben en onder toezicht staan.
Waarom zijn banken belangrijk voor de economie?
Banken zijn belangrijk voor de economie omdat ze geld laten stromen naar plekken waar het nodig is. Spaargeld blijft niet stil liggen, maar wordt via leningen gebruikt voor woningen, investeringen en nieuwe bedrijven.
Zonder banken zou een ondernemer veel moeilijker aan kapitaal komen om te groeien. Daarnaast houden banken het betalingsverkeer draaiende. Salarissen, belastingen, huur en facturen lopen vrijwel allemaal via een rekening.
Komt een grote bank in de problemen, dan raakt dat de hele economie. Dat bleek in de financiële crisis van 2008, toen de Nederlandse overheid meerdere banken moest steunen.
Wie houdt toezicht op banken en hoe is je geld beschermd?
Op banken in Nederland houden drie partijen toezicht, elk met een eigen taak:
Europese Centrale Bank (ECB): houdt toezicht op de financiële gezondheid van de grootste banken in de eurozone, waaronder ING, Rabobank en ABN AMRO.
De Nederlandsche Bank (DNB): houdt samen met de ECB toezicht op de kleinere Nederlandse banken en voert het depositogarantiestelsel uit.
Autoriteit Financiële Markten (AFM): houdt toezicht op het gedrag van banken richting klanten, zoals eerlijke informatie over producten en kosten.
Gaat een bank failliet, dan beschermt het depositogarantiestelsel je tegoeden tot €100.000 per rekeninghouder per bank. DNB keert dat bedrag uit binnen zeven werkdagen. Die bescherming geldt voor particulieren en vrijwel alle bedrijven, alleen overheden en financiële ondernemingen vallen erbuiten.
Wat is het verschil tussen een bank en een andere aanbieder van een rekening?
Het verschil tussen een bank en een andere aanbieder van een rekening zit in de vergunning en in wat ze met je geld mogen doen. Een bank heeft een bankvergunning en mag tegoeden aannemen en uitlenen. Een betaalinstelling of andere aanbieder van een rekening verwerkt vooral betalingen en leent het geld van rekeninghouders niet uit.
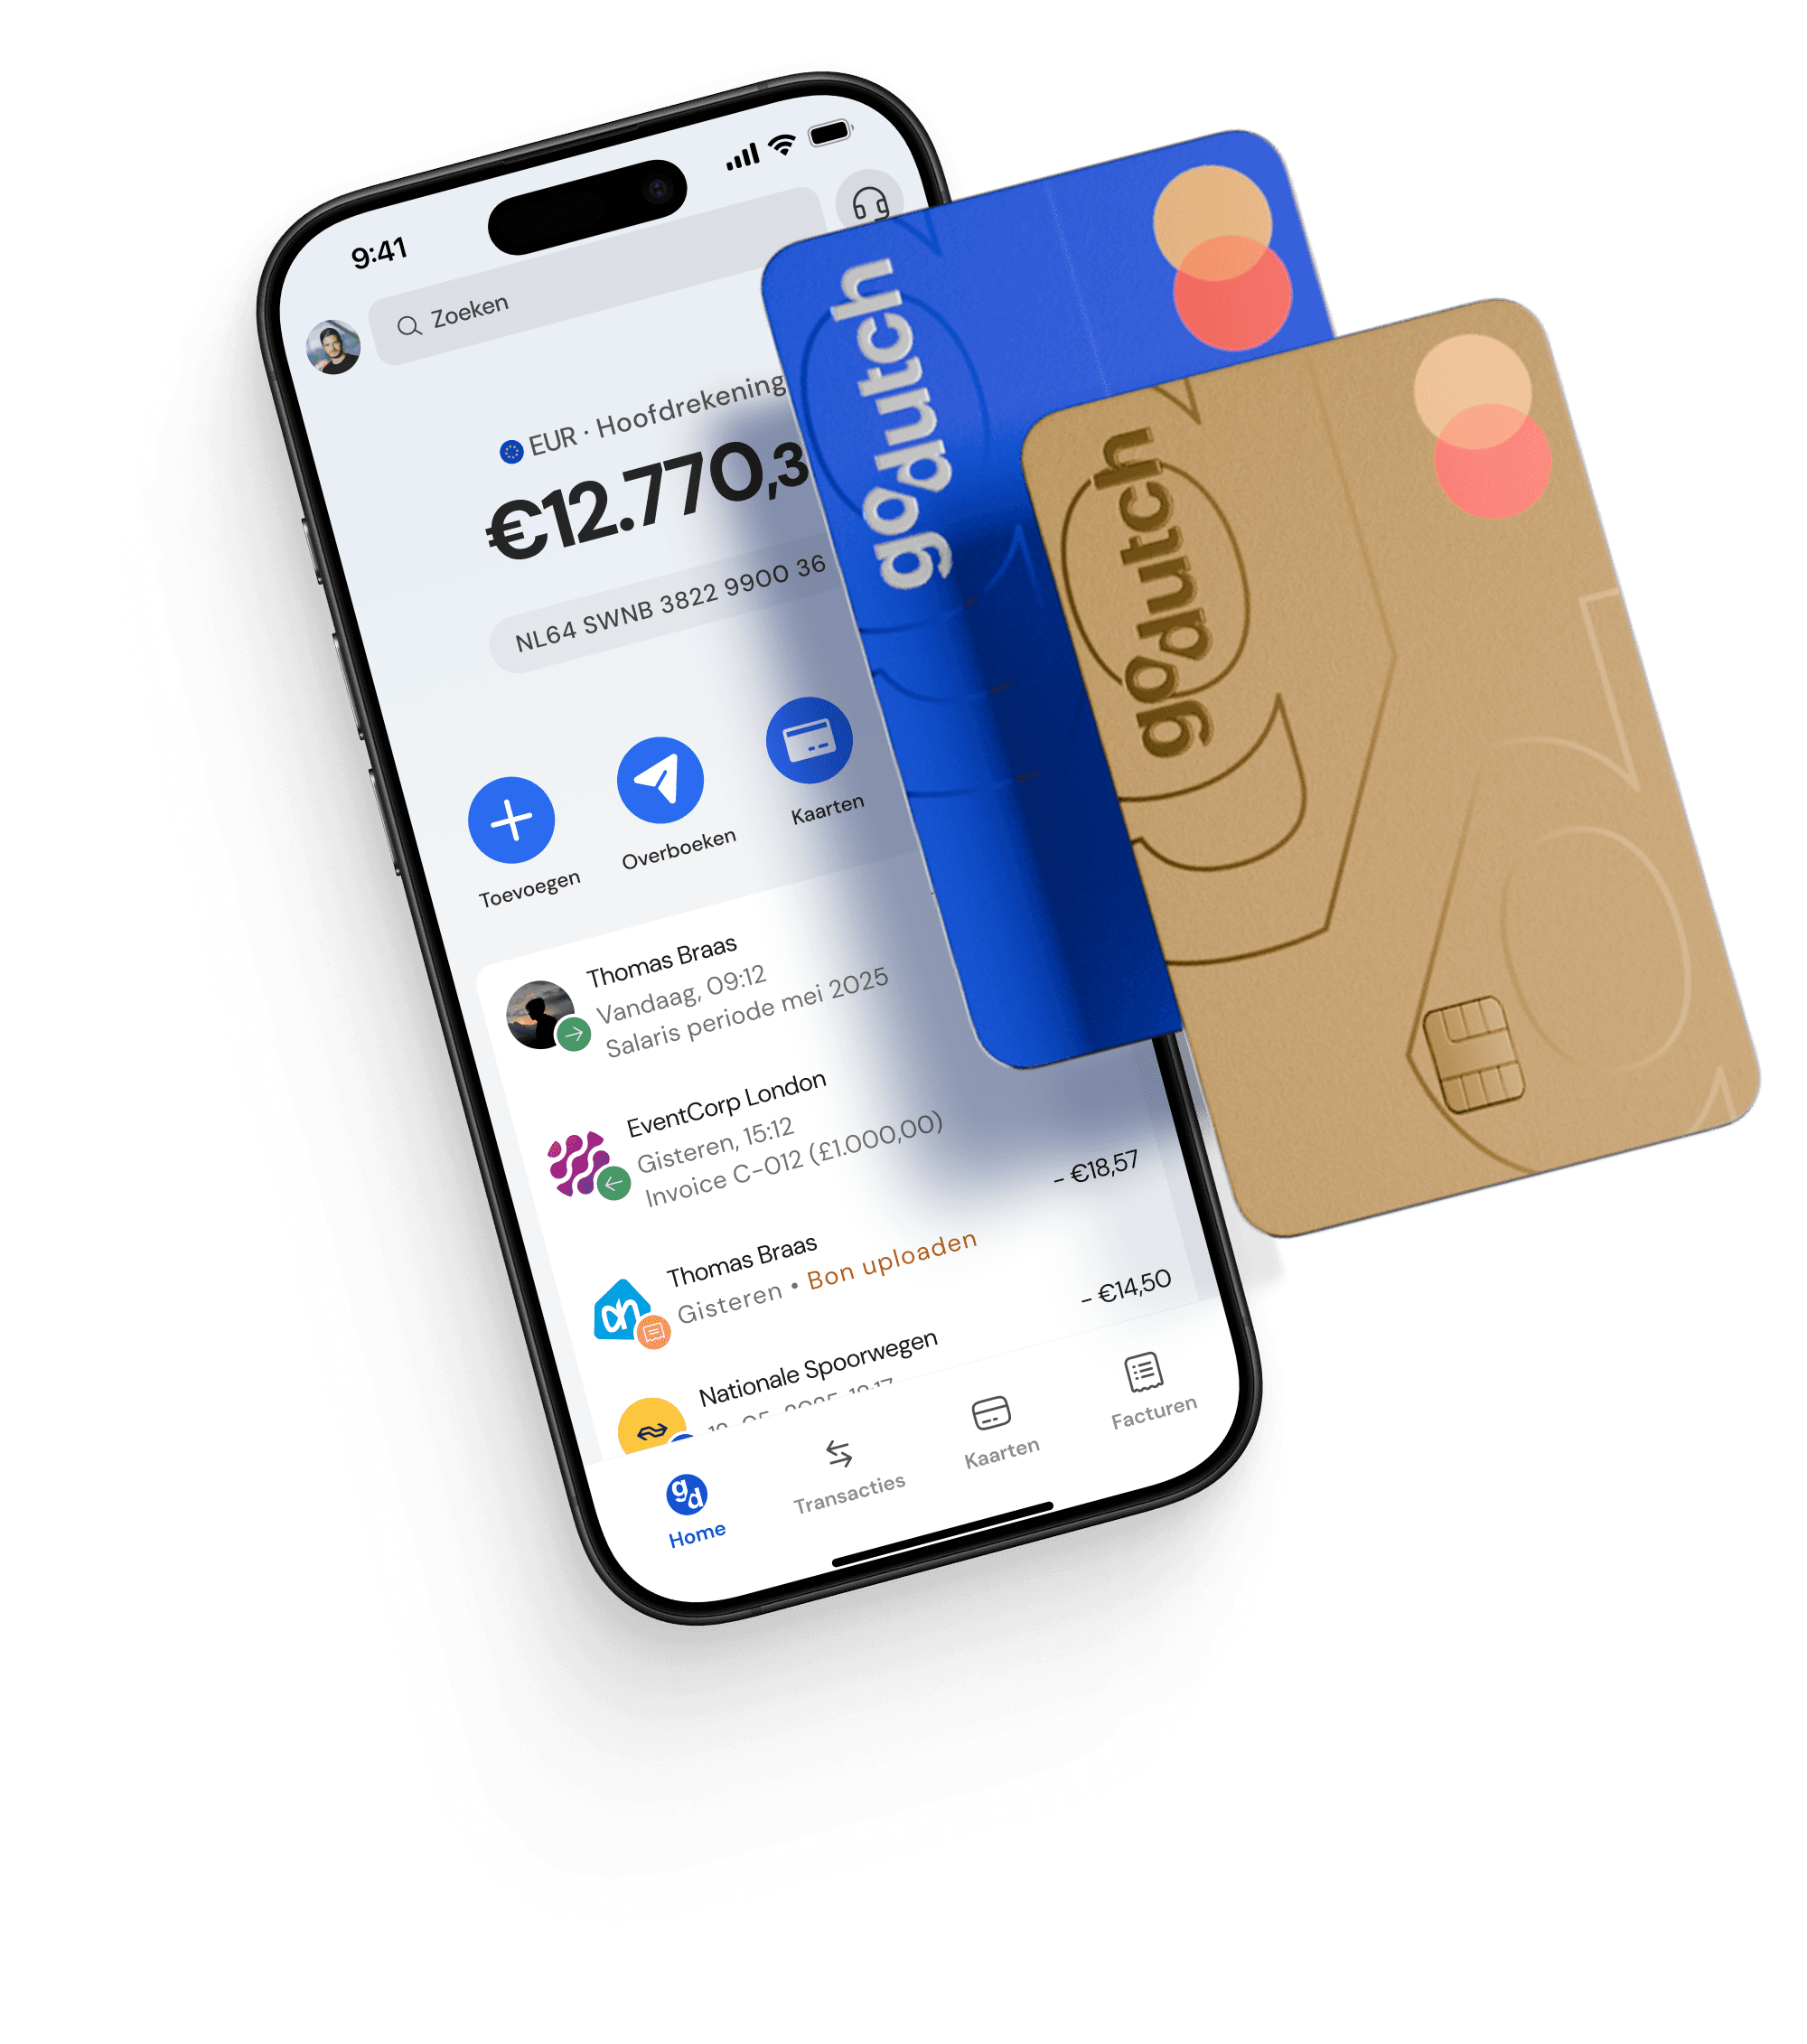
GoDutch is geen bank, maar een alles-in-één zakelijke rekening. Het geld op je rekening staat op een afgescheiden rekening van een stichting, apart van het eigen vermogen van GoDutch. Op de pagina over de veiligheid van je geld bij GoDutch zie je hoe die bescherming werkt.
Hoe regel je zakelijke geldzaken met GoDutch?
Je zakelijke geldzaken regel je met GoDutch via één zakelijke rekening waarin je betaalt, je uitgaven bijhoudt en je boekhouding koppelt. Je vraagt de rekening in 3 minuten aan en hebt je IBAN en kaart binnen 1 dag. Het instappakket is gratis en heeft geen vaste maandelijkse kosten.
Loop je ergens tegenaan, dan helpen echte mensen je 24/7 via chat, mail en telefoon. Wil je je zakelijke geldzaken sneller regelen? Bekijk de zakelijke rekening van GoDutch, aangevraagd in 3 minuten.
FAQ
Veelgestelde vragen over banken
Wat zijn de grootste banken in Nederland?
De grootste banken in Nederland zijn ING, Rabobank en ABN AMRO. Samen hebben zij het grootste deel van de Nederlandse betaal- en spaarrekeningen in handen. Daarnaast zijn er kleinere banken zoals Triodos Bank, Knab en bunq, die zich vaak op een specifieke doelgroep richten, bijvoorbeeld met duurzaam bankieren of een volledig digitale aanpak.
Kun je zonder bankrekening leven?
Zonder bankrekening leven kan in theorie, maar in de praktijk loopt vrijwel alles via een rekening: je salaris, toeslagen, huur en belastingen. Daarom heeft elke consument die legaal in de EU verblijft recht op een basisbetaalrekening. Voor ondernemers hangt het van de rechtsvorm af of een zakelijke rekening verplicht is.
Is een bank hetzelfde als een financiële instelling?
Een bank is een financiële instelling, maar niet elke financiële instelling is een bank. Onder financiële instellingen vallen ook verzekeraars, pensioenfondsen, beleggingsinstellingen en betaalinstellingen. Een bank onderscheidt zich doordat ze met een bankvergunning tegoeden mag aannemen en leningen mag verstrekken.
Waar komt het woord bank vandaan?
Het woord bank komt van het Italiaanse banca, de bank of tafel waaraan geldwisselaars in de late middeleeuwen hun zaken deden. Ging een geldwisselaar failliet, dan werd volgens de overlevering zijn bank gebroken: banca rotta. Via het Franse banqueroute komt daar ook het Nederlandse woord bankroet vandaan.